


US-Zwischenwahlen: Was die Börse wirklich wählt
Am 3. November werden in den USA das Repräsentantenhaus und rund ein Drittel des Senats neu gewählt. An der Wall Street gilt dabei eine erstaunlich verlässliche Regel: Nach Zwischenwahlen steigen die Kurse – egal, wer gewinnt. Seit 1950 war dies ausnahmslos der Fall. Politisch führten zudem fünf der letzten sechs Zwischenwahlen zu veränderten Mehrheitsverhältnissen im Kongress.
Seit 1950 notierte der S&P 500 zwölf Monate nach jeder der 19 Zwischenwahlen höher, im Schnitt um rund 15%. Eine Studie im Journal of Financial Economics über 145 Jahre zeigt: In den fünf Monaten von Dezember bis April nach Zwischenwahlen erzielten US-Aktien eine Überschussrendite über dem Geldmarktzins von 15.4% auf Jahresbasis, in allen übrigen Monaten 3% (vgl. Abb.). Ob die Präsidentenpartei gewann oder verlor, spielte dabei keine Rolle. Eine Erklärung für die starken Kursgewinne liegt in der Psychologie: Zwischenwahlen erzeugen Unsicherheit, weil sie über die Handlungsfähigkeit des Präsidenten entscheiden. Vor der Wahl fliesst vermehrt Geld aus Aktien- in Geldmarktfonds, danach kehrt es zurück. Der Markt bezahlt eine Prämie für ausgestandene Angst – nicht für ein bestimmtes Wahlergebnis.
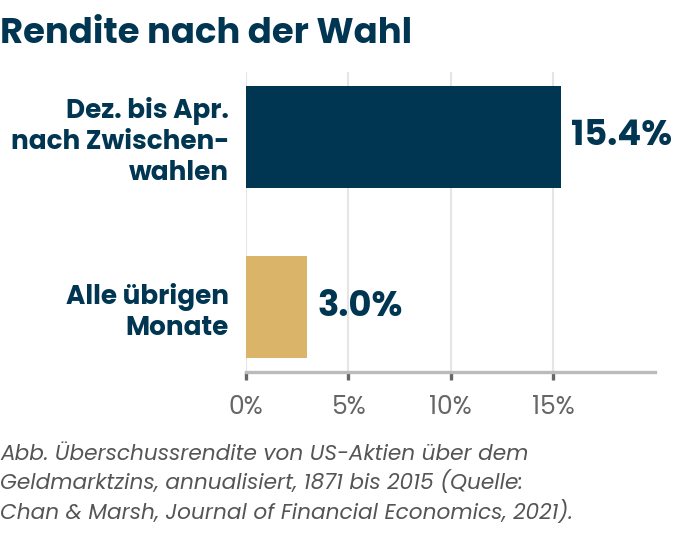
Abb. 1: Überschussrendite von US-Aktien über dem Geldmarktzins, annualisiert, 1871 bis 2015 (Quelle: Chan & Marsh, Journal of Financial Economics, 2021).
Lame Duck als Stütze
Doch warum kann ausgerechnet ein Machtverlust des Präsidenten die Märkte beruhigen? Weil sie ihn zur „Lame Duck“ macht. Verliert seine Partei die Mehrheit in einer Kammer, wird der Spielraum für grosse Gesetzesvorhaben kleiner. Überraschungen bei Steuern, Ausgaben oder Regulierung werden weniger wahrscheinlich und der Rest der Amtszeit berechenbarer. Politische Unsicherheit verschwindet damit nicht, nimmt aber tendenziell ab. Auffällig: Zwei der längsten Aufschwünge der letzten 30 Jahre fielen in solche Phasen – Clinton nach 1994 und Obama nach 2010, beide mit einem republikanisch kontrollierten Repräsentantenhaus und weniger Spielraum für grosse Würfe.
Der Kongress ist kaum mehr ein Risikofaktor
Die Lame-Duck-Logik setzt voraus, dass ein Präsident den Kongress für die Durchsetzung seiner Agenda benötigt. Donald Trump braucht jedoch das Parlament kaum. Seit in den USA der politische Prozess aufgrund der starken Polarisierung weitgehend lahmgelegt wurde, regieren die Präsidenten vermehrt mit sogenannten „Executive Orders“. Dabei handelt es sich um präsidiale Anweisungen mit Gesetzeskraft, die den Bundesbehörden erteilt werden. Sie sind ein zentrales Element, um den Kongress zu umgehen, wenn legislative Mehrheiten fehlen oder schnelles Handeln erforderlich ist. 225 Executive Orders hat Trump allein 2025 unterzeichnet, mehr als Biden in vier Jahren – und das trotz eigener Mehrheit. Die marktrelevante Politik läuft regelmässig am Kongress vorbei. Ein demokratisch kontrollierter Kongress kann zwar Untersuchungen einleiten und Budgets blockieren, Dekrete aber oft nur mit vetofester Mehrheit stoppen. Der eigentliche Gegenspieler der Exekutive sitzt heute nicht im Kapitol, sondern in den Gerichten: So wurden etwa die Zölle und das Ende des Geburtsrechts auf Staatsbürgerschaft dort gestoppt.
Diesmal könnte es anders sein
Hinzu kommt ein Unsicherheitsfaktor ohne historisches Vorbild: Nach den Kontroversen um die Präsidentschaftswahl 2020 finden die Zwischenwahlen erstmals seit 2002 ohne OSZE-Wahlbeobachtung statt. Ein länger anhaltender Streit über das Wahlergebnis wäre in den historischen Mustern kaum abgebildet. Wie sensibel die Märkte auf politische Ungewissheit reagieren können, zeigte bereits die Präsidentschaftswahl 2000 mit der wochenlangen Auseinandersetzung zwischen George W. Bush und Al Gore. Politisches Risiko, das mit dem Abschluss der Wahlen üblicherweise abnimmt, könnte diesmal daher länger bestehen bleiben.
Fazit
Zwischenwahlen sorgen traditionell für mehr politische Klarheit und reduzieren damit einen Teil der Unsicherheit an den Märkten – ein über viele Jahrzehnte beobachtetes Muster. Für Anleger spricht dies dafür, investiert zu bleiben: Die Rally nach der Wahl hat bisher jede Konstellation überlebt. Diesmal könnte dieser Effekt jedoch schwächer ausfallen, da der politische Handlungsspielraum des Kongresses in wichtigen Bereichen begrenzt ist. Gleichzeitig besteht zusätzliche Unsicherheit hinsichtlich eines geordneten Wahlverlaufs und der Akzeptanz des Ergebnisses. Eine mögliche Anfechtung oder Nichtanerkennung durch den Präsidenten wäre hingegen Neuland – und könnte die historische Börsenregel diesmal auf die Probe stellen.
News 3 & Know-how 8
27.08.2026
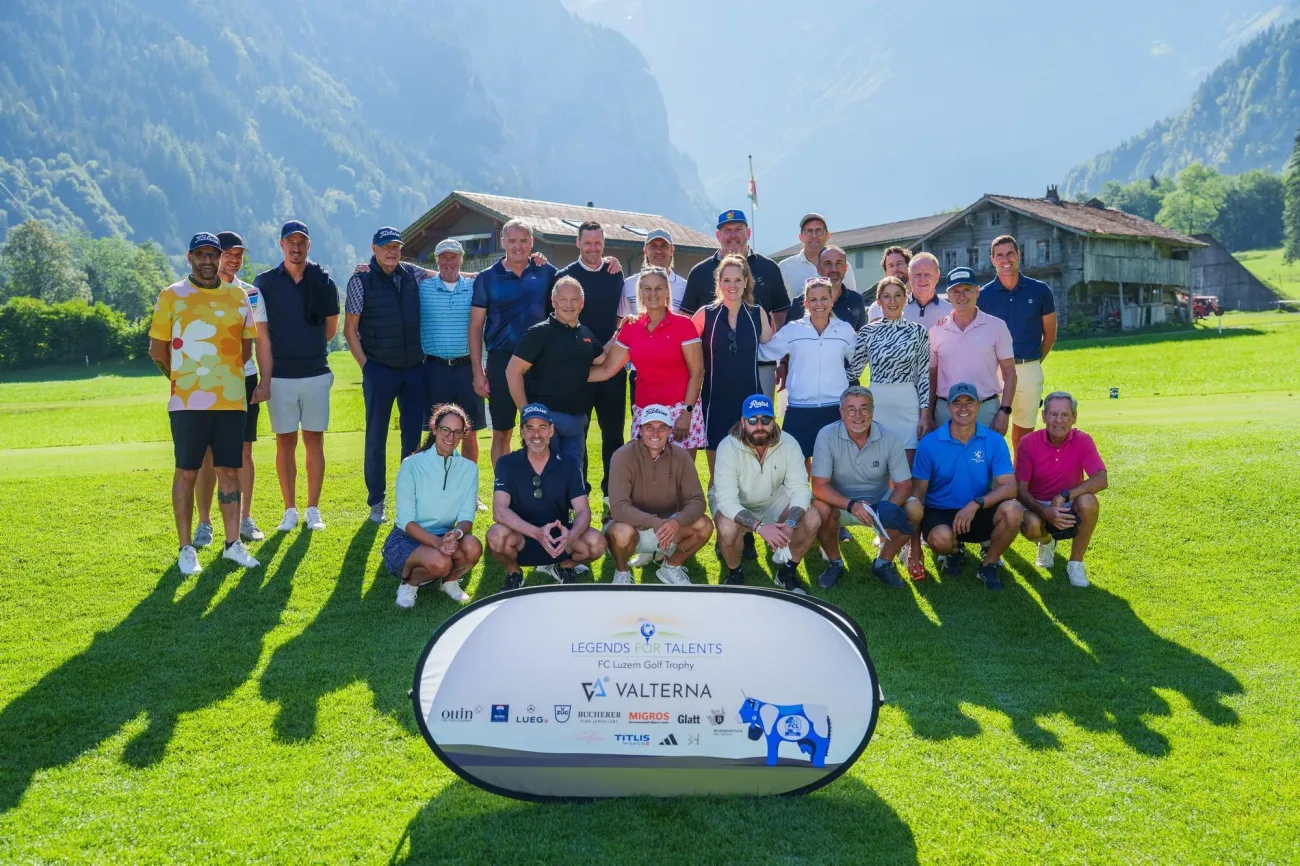
12. FC Luzern Golf Trophy
Auch in diesem Jahr durften wir als Hauptsponsor bei der FC Luzern Golf Trophy in Engelberg dabei sein und gemeinsam mit zahlreichen...
06.07.2026
Diversifikationsillusion
Indexfonds und ETFs haben das Anlegen demokratisiert: Mit einem einzigen, günstigen Investitionsgefäss lässt sich ein ganzer Aktienmarkt...
04.05.2026
Auf zu neuen Ufern in Luzern!
Wir freuen uns riesig mitzuteilen, dass die Valterna AG ihren Firmensitz nach Luzern verlegen wird. Nach sorgfältiger strategischer...